空き家を相続したら?「特定空家」「管理不全空家」のリスクと対処法を弁護士兼税理士が解説
- 2026.10.02
「実家を相続したものの、誰も住む予定がない」「遠方に住んでいて、空き家の管理まで手が回らない」——このようなご相談は、川崎市・武蔵小杉エリアでも年々増えています。空き家は放置すればするほど、固定資産税の負担増や思わぬ責任問題につながるおそれがあります。本コラムでは、空き家を相続した際に知っておくべき「特定空家」「管理不全空家」の制度と、具体的な対処法について弁護士兼税理士が解説します。
空き家を相続すると、何が問題になるのか
親などが亡くなり、誰も住まなくなった実家をそのまま相続するケースは少なくありません。しかし、空き家は人が住まなくなった瞬間から老朽化のスピードが早まり、次のような問題が生じやすくなります。
固定資産税・都市計画税は住む人がいなくても毎年課税され続ける
庭木の繁茂や害虫の発生、建物の倒壊など、近隣とのトラブルに発展しやすい
空き家として放置している間に相続人がさらに増え、将来の売却・解体の話し合いが難しくなる
こうした「放置のリスク」を制度として明確化したのが、「空家等対策の推進に関する特別措置法」(空家法)です。
「特定空家」とは?行政から勧告を受けるとどうなるか
空家法では、以下のいずれかに該当する空き家を「特定空家等」として市区町村が指定できると定めています。
そのまま放置すれば倒壊等著しく保安上危険となるおそれがある状態
著しく衛生上有害となるおそれがある状態
適切な管理が行われていないことにより著しく景観を損なっている状態
その他、周辺の生活環境の保全を図るために放置することが不適切である状態
特定空家に指定されると、市区町村から「助言・指導」→「勧告」→「命令」と段階的に措置が進み、改善されない場合は行政代執行によって強制的に解体され、費用を所有者に請求されることもあります。
2023年法改正で新設された「管理不全空家」とは
令和5年(2023年)12月13日に施行された改正空家法により、「管理不全空家」という区分が新たに設けられました。これは、そのまま放置すれば将来「特定空家」に該当するおそれがある空き家(窓や屋根・外壁の一部が破損している、ゴミが放置されているなど)を指し、特定空家になる前の段階で行政が介入できるようにしたものです。
管理不全空家に対しても「指導」「勧告」が行われ、勧告を受けた場合には、特定空家と同様に固定資産税の優遇措置が解除されます。つまり、「特定空家ほどではないから大丈夫」という認識は、現在の制度上は通用しなくなっています。
固定資産税の「住宅用地特例」が解除されるリスク
特定空家・管理不全空家として勧告を受けると、土地の固定資産税が数倍に増額されるおそれがあります。これは、固定資産税を軽減する「住宅用地特例」の適用から除外されてしまうためです。
住宅が建っている土地は、通常「住宅用地特例」により固定資産税の課税標準が大きく軽減されています(200㎡以下の部分は課税標準が6分の1に、それを超える部分は3分の1に軽減)。しかし、特定空家・管理不全空家として勧告を受けると、地方税法上「住宅」とみなされなくなり、この特例の適用から除外されます。結果として、土地の課税標準額は最大で6倍になります。実際の税額には「負担調整措置」により急激な上昇を抑える仕組みが働くため、初年度からいきなり6倍になるわけではありませんが、段階的に数年かけて数倍程度まで増額されるケースが一般的です。「空き家を放っておくと損をする」という緊急性は、まさにこの点にあります。
もう一つの見落としがちなリスク:相続登記の義務化
空き家の名義変更(相続登記)を怠ると、10万円以下の過料の対象となるおそれがあります。令和6年(2024年)4月1日から、相続登記が義務化されているためです。
不動産を相続で取得したことを知った日から3年以内に登記をしなければならず、正当な理由なく怠ると10万円以下の過料の対象となります。この義務は、令和6年4月1日より前に発生していた過去の相続にも適用されますが、その場合は令和9年(2027年)3月31日までに手続きをすれば過料の対象にはなりません。「昔相続したまま名義変更していない実家がある」という方も、今から準備を進めれば十分に間に合います。
名義変更をしないまま空き家を放置すると、将来的に相続人がさらに増えて収拾がつかなくなる「所有者不明土地」の予備軍にもなりかねません。
「相続放棄すれば管理義務から逃れられる」は本当か
「空き家の管理が負担なら、相続放棄をすればよいのでは」と考える方もいらっしゃいます。しかし、令和5年(2023年)4月1日施行の改正民法第940条により、相続放棄をした場合の管理(保存)義務のルールが変わっている点に注意が必要です。
改正後は、相続放棄の時点でその空き家を「現に占有」している場合に限り、次の相続人または相続財産清算人に引き渡すまでの間、自己の財産と同程度の注意をもって保存する義務を負うとされています。ここでいう「現に占有」とは、実際にその建物に住んでいる、あるいは鍵を管理して事実上支配しているなど、継続的・排他的に管理している状態を指すのが一般的です。単に相続手続や遺品整理のために出入りした程度で直ちに「占有している」とみなされるわけではありませんが、同居していた相続人が引き続きそこに住み続けている場合などは、相続放棄後も管理責任が残る可能性があります。
なお、相続放棄を検討している段階では別の注意点もあります。価値のある遺品を処分・持ち帰りすると、民法921条の「法定単純承認」に該当し、相続放棄そのものができなくなるおそれがある点です(詳しくは後述のトラブル事例をご覧ください)。
空き家を売却するなら知っておきたい「相続空き家の3,000万円特別控除」
空き家を売却する場合、税務面で見逃せないのが「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」(相続空き家の3,000万円特別控除)です。要件を満たせば、売却益(譲渡所得)から最大3,000万円(相続人が3人以上の場合は2,000万円)を控除でき、税負担を大きく軽減できます。
主な要件は次のとおりです。
昭和56年5月31日以前に建築された家屋であること(区分所有登記された建物を除く)
相続開始の直前まで、被相続人がその家屋に一人で住んでいたこと(老人ホーム等への入所の場合は一定の要件のもとで対象となる)
相続開始日から3年を経過する日の属する年の12月31日までに売却すること
譲渡価額が1億円以下であること
売却時までに耐震基準を満たす(耐震改修する)か、建物を取り壊してから売却すること
この特例の適用期限は令和9年(2027年)12月31日までの譲渡分とされています。要件がやや複雑なため、「うちの実家は対象になるのか」を早めに確認しておくことをお勧めします。当事務所では弁護士兼税理士が、遺産分割の方針決定から確定申告での特例適用まで一貫してサポートいたします。
空き家を相続したときの対処法
空き家を相続した場合、主に次のような選択肢があります。ご自身の状況に合わせて、早めに方針を決めることが重要です。
自主管理を続ける
定期的な清掃・通風・草刈りを行い、管理会社への委託も検討する
売却する
相続登記を済ませたうえで、更地または古家付きのまま売却する
相続土地国庫帰属制度を利用する
一定の要件を満たせば、不要な土地を国に引き取ってもらえる制度(令和5年4月27日施行)。建物付きの土地は対象外のため事前の解体が必要なうえ、審査手数料(土地1筆あたり14,000円)に加えて、10年分の土地管理費用に相当する負担金(宅地・原野など原則20万円、面積や地目によって増減)を納付する必要があり、境界の確定など審査要件も少なくありません
解体して土地を活用する
老朽化した建物を解体し、駐車場や賃貸用地として活用する
いずれの方法を選ぶ場合も、相続人が複数いるときは遺産分割の合意形成が前提となります。
なお、川崎市では「すまいの相談窓口」(川崎市住宅供給公社)を設け、神奈川県弁護士会をはじめとする専門家団体と連携しながら、空き家所有者からの相談に対応する体制を整えています。また、武蔵小杉周辺を含む市街地では、接道条件などから再建築が難しい狭小地・変形地も少なくありません。制度上の選択肢に加えて、こうした地域特有の不動産事情も踏まえた見立てが必要になるため、早い段階で地域の実情に詳しい弁護士へ相談されることをお勧めします。
よくあるトラブル
【トラブル1】
遠方に住んでいて実家の空き家を数年放置していたところ、市から「特定空家」の勧告通知が届き、翌年の固定資産税が大幅に増額されてしまった。気づいたときには既に住宅用地特例が解除された後だった、というケースです。早期に管理体制を整えるか、売却・解体の判断をしていれば防げた事例といえます。
【トラブル2】
相続放棄を検討していた相続人が、亡くなった親の遺品のうち高価な着物や骨董品を自宅に持ち帰って使っていたところ、後にその行為が「相続財産の処分」(民法921条1号)にあたるとして「法定単純承認」とみなされ、相続放棄そのものができなくなってしまったケースです。形見分け程度であれば問題ないとされていますが、財産的価値の高い遺品を持ち帰る行為は、相続放棄を検討している段階では特に慎重な判断が必要です。
【トラブル3】
相続人間で「誰が空き家を管理するか」が決まらないまま放置され、固定資産税の負担や近隣からの苦情対応を巡って相続人同士の関係が悪化してしまったケースです。空き家は「争続」の火種にもなりやすいため、早期の話し合いと専門家への相談が重要です。
よくあるご質問
Q1. 空き家を相続したら、必ず相続登記をしないといけませんか?
-
- はい。令和6年4月1日以降、相続で不動産を取得したことを知った日から3年以内の相続登記が義務化されています。正当な理由なく怠ると10万円以下の過料の対象となるため、早めの対応が必要です。
Q2. 空き家を解体して更地にすれば、固定資産税は安くなりますか?
-
- 建物を解体すると住宅用地特例の対象外となるため、土地にかかる固定資産税はむしろ上がるケースが一般的です。解体を検討する際は、売却や土地活用の見通しとあわせて税負担のシミュレーションを行うことをおすすめします。
Q3. 相続人が複数いて、誰も空き家を欲しがりません。どうすればよいですか?
-
- 遺産分割協議で管理者や将来の処分方針を決めたうえで、売却や相続土地国庫帰属制度の利用を検討する方法があります。相続人間の意見が割れている場合は、早い段階で弁護士にご相談いただくことで、感情的な対立を避けながら方針を固めやすくなります。
Q4. 空き家の管理を怠ると、損害賠償責任を負うことがありますか?
-
- 空き家の倒壊やブロック塀の破損などで第三者に損害を与えた場合、土地工作物の占有者・所有者として民法上の損害賠償責任を問われる可能性があります。特定空家・管理不全空家の指定の有無にかかわらず、適切な管理は所有者の責任として求められます。
Q5. 相続した空き家を売却すると、税金はどのくらいかかりますか?
-
- 売却益(譲渡所得)に対して所得税・住民税が課税されますが、要件を満たせば「相続空き家の3,000万円特別控除」により譲渡所得から最大3,000万円を控除できます。適用要件がやや複雑なため、売却前に税理士(または弁護士兼税理士)へ確認することをお勧めします。
お悩みなら当事務所へご相談を
当事務所では、相続に精通した弁護士兼税理士が、相続登記の要否確認から遺産分割協議、空き家の売却・解体に向けた方針整理、税務上の特例適用まで、ワンストップでサポートいたします。「何から手をつければよいか分からない」という段階でも構いませんので、まずはお気軽にご相談ください。
▶ 関連コラム:不動産を相続し相続登記しなかった場合、どのような不都合が生じますか?
東京地方税理士会所属(登録番号159302) 代表弁護士・税理士 長谷山 尚城
宅地建物取引士試験合格(平成25年)
2000年 司法試験合格2002年 司法修習終了(第55期) 東京あおば法律事務所に所属(東京弁護士会)2004年 山鹿ひまわり基金法律事務所を開設(弁護士過疎対策・熊本県弁護士会)2009年 武蔵小杉あおば法律事務所 開設2014-15年 弁護士会川崎支部副支部長2019-20年 川崎中ロータリークラブ幹事2020-23年 法テラス川崎副支部長2024-25年 法テラス神奈川副所長2025年度 神奈川県弁護士会副会長2026年 税理士登録
044-789-5441
相続のお悩み・お困りごとなら
まずは弁護士に無料相談!
- 相続財産の分け方で困っている

・親族が揉めていて話し合いが進まない
このような方はこちらをクリック
・相続財産で争いたくない
- 最低限の相続分がもらえない

・親の財産を相続できない
このような方はこちらをクリック
・遺言に自分の遺産の取り分が書いていない
- 遺産の使い込みで困っている

・遺産の財産を使い込んでいる相続人がいる
このような方はこちらをクリック
・預貯金の使い込みを疑われている
- 相続手続をおまかせしたい

・相続手続が面倒で全ておまかせしたい
このような方はこちらをクリック
・相続人・相続財産を調査してほしい
- 故人の遺言書が出てきて困っている

・遺言の内容通りに相続手続きを進めてほしい
このような方はこちらをクリック
・故人の遺言書の内容に納得できない
- 自分の相続に備えて準備がしたい

・家族に自分の財産をのこしたい
このような方はこちらをクリック
・相続人以外に財産を残したい人がいる
 不動産相続でお困りの方へ
- 不動産を他の相続人と共同で売却して代金を分配したい
- 遺産のアパートの評価額について納得できない
 家族信託をお考えの方へ
- 認知症などで親の財産が凍結されるのを防ぎたい
- 元気なうちに財産の管理・承継の準備をしておきたい
相続問題にワンストップ対応
いたします!
武蔵小杉あおば法律事務所の
5つの強み
-
1 男女7名の弁護士、
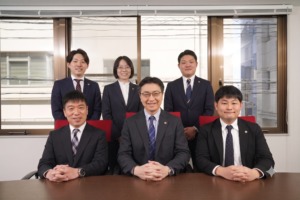
家裁の元非常勤裁判官在籍当事務所は、代表弁護士の長谷山尚城を含めて男性5名、女性2名の弁護士が在籍しています。また、元家裁審判官として相続に関わる多くの案件に関わってきた非常勤裁判官が在籍していることで、裁判官の考え方を理解し、生前に十分な相続対策をする他、遺産分割、遺産の使い込み、遺言書の効力を争うケースなど、数多くの相続トラブルを解決に導いてまいりました。
-
2 豊富な相続問題解決実績
当事務所は平成21年に開設。相続の問題に関しましては、相談実績800件以上、解決実績130件以上という豊富な実績があり、さまざまなケースに対応させていただいております。 また、当事務所ではご依頼者様の費用面での不安を解消するために、明瞭な料金体系を採用しております。
-
3 幅広い視点と高い専門性でお悩み
を解決当事務所には、お金に関するスペシャリストのFP(ファイナンシャル・プランナー)1級、民事信託(家族信託)を利用した相続対策に精通する民事信託士、マンション問題に詳しいマンション管理士、中小企業診断士など、様々な資格を有する弁護士やスタッフも在籍しており、幅広い視点で皆様のお悩みを解決します。 -
4 ご相談は2名体制のチームで解決
当事務所では、相続案件に対して2名以上の弁護士で対応するチーム制を採用しております。複数名が対応することで、互いに異なるバックグラウンドを持つ弁護士が議論や協働することで、ご依頼者様に最適なご提案が可能になります。 -
5 相続の各分野の専門家と連携した
ワンストップサービス当事務所では、相続に関して税理士・司法書士との緊密な連携を行っており、不動産登記や相続税申告等の業務も対応できます。そのため、依頼者様がご自身で税理士や司法書士を探していただく必要はなく、当事務所を窓口として他士業への依頼も行えるワンストップ対応が可能です。
無料相談の流れ
-
 1
お電話、メールフォーム
または
LINEで相談予約まずは、お電話・メールにて、あなたの相続のお困りごとをお伺いいたします。そのうえで、ご相談日時をご予約いただきます。
-
 2
ご相談・費用の
お見積り弁護士がご相談にお越しいただいた方のお話をお聞きした上で、とるべき戦略と今後の見通しについてご提案いたします。費用のお見積りもいたします。
-
3
ご契約・サポート
開始サポート内容、費用にご納得いただければ契約締結になります。契約後は問題解決に向けて、サポートをさせていただきます。
044-789-5441
受付:平日9:30〜17:30
〒211-0004 神奈川県川崎市中原区 新丸子東2−925 白誠ビル2階
武蔵小杉駅徒歩3分
044-789-5441
予約フォームはこちら
平日9:30~17:30