【川崎・武蔵小杉の相続】パスワード不明の暗号資産に税金はかかる?デジタル遺産の相続対策を弁護士兼税理士が解説
- 2026.10.07
【結論】まずこれだけ知っておいてください
パスワードが分からず暗号資産を引き出せなくても、存在の手がかりがあれば相続税の対象になります
手がかりが本当に何もなければ実務上見つからないこともありますが、後で分かると重いペナルティのリスクがあります
慌てず、スマホのメールや通帳の入出金履歴から手がかりを探すことが最初の一歩です(本文「暗号資産の相続対策」で具体的な調べ方を解説)
「親が急に亡くなり、スマホを開こうとしたらロックがかかっていた。暗号資産をやっていたらしいが、パスワードが分からず引き出せない。それなら、放っておいても税金はかからないですよね?」——このようなご相談が増えています。
結論から言うと、たとえパスワードが不明で現物を動かせなくても、口座情報や取引履歴などから存在が判明していれば、相続財産として評価され、申告の対象になり得ます。「引き出せないから」「気づかれないだろうから」と放置すると、後から税務調査などで発覚した場合に、重いペナルティ(加算税)を受けるリスクが残ります。
通帳や不動産の登記簿と違い、ご本人のスマホやパソコンの中にしか記録が残らない『デジタル遺産』は、ご家族が気づかないまま放置され、後になって思わぬトラブルに発展しがちです。本コラムは、川崎市・武蔵小杉で相続案件を中心に取り扱っている武蔵小杉あおば法律事務所の代表弁護士・長谷山尚城が、実際のご相談でよく聞かれる質問をもとに、慌てないための調べ方と対策を解説します。
デジタル遺産とは?暗号資産・NFT・サブスクの位置づけ
デジタル遺産とは、インターネット上でIDやパスワードによって管理されている、経済的な価値やコストに関わるデータの総称です。ひとくちにデジタル遺産といっても、性質は大きく2つに分かれます。
1つは、暗号資産・NFT・電子マネーやQRコード決済のチャージ残高のように、それ自体に財産的な価値があり、遺産分割や相続税申告の対象となる「積極財産(プラスの財産)」です。もう1つは、動画配信・音楽配信などの有料サブスクリプションのように、それ自体には財産的価値がなく、むしろ解約しない限り毎月の支出が発生し続ける「整理すべき契約」です。前者は「引き継ぐかどうか・どう評価するか」が問題になり、後者は「早く解約できるかどうか」が問題になるという違いがあります。以下では、それぞれの種類ごとに注意点を見ていきましょう。
いずれも共通するのは、形のある不動産や預貯金と異なり、故人のスマートフォンやパソコンの中にしか記録が残らないことが多く、家族が存在に気づきにくいという点です。
デジタル遺産の相続で見落としが起きやすい理由
スマートフォンやパソコンにロックがかかっており、家族でも中身を確認できない
二段階認証や生体認証が設定されており、本人以外はログインできない
郵送物や紙の通知が来ないため、暗号資産やNFTを保有していたこと自体に気づかない
こうした理由から発見が遅れると、相続放棄をするかどうかを判断する熟慮期間(相続の開始を知った日から原則3か月)や、相続税の申告期限(原則10か月)に間に合わなくなるという深刻な結果につながりかねません。期限に間に合わないこと自体は「見落としの理由」ではなく「見落としを放置した結果」ですが、だからこそ早い段階での発見が重要になります。
暗号資産(仮想通貨)の相続対策と注意点
暗号資産は「その他の財産」として、相続税の課税対象になります。評価方法は、活発な市場(十分な数量・頻度で取引が行われ、継続的に価格情報が提供されている状態)が存在するかどうかで異なります。活発な市場がある場合は、相続人が取引を行う暗号資産交換業者が発行する残高証明書に記載された取引価格、または相続開始日における交換業者への売却価格をもとに評価します。活発な市場が存在しない場合は、その暗号資産の内容や性質、取引実態等を踏まえて個別に評価することになります。
注意したいのは、海外の取引所に保有している暗号資産であっても、日本国内の相続税申告の対象になるという点です。「海外の取引所だから申告不要」という誤解は避ける必要があります。
また、「秘密鍵やパスワードが分からなければ課税されないのでは」と考える方もいますが、正確には次のとおりです。取引所の口座情報や取引履歴、家族への生前の話などから暗号資産の存在自体が判明している場合は、たとえ現物を動かせなくても相続財産として評価・申告の対象になります。逆に、存在を示す手がかりが一切残っていなければ、税務署側も把握しようがなく、結果として申告されないまま終わることも実務上あり得ます。ただし、これは「バレなければよい」という話ではなく、後になって取引所からの通知や税務調査などで存在が発覚した場合には、期限後申告や重加算税といった形で不利益を受けるリスクが残ります。存在の有無が分からない状態を放置すること自体が、相続人にとってのリスクだと考えてください。
対策としては、暗号資産そのものの現物やパスワードを書面に残すのではなく、「どの取引所に口座があるか」「どのウォレットを使っているか」といった存在の手がかりだけでも家族と共有しておくことが有効です。
生前に共有がなかった場合でも、相続が発生した後に家族自身である程度調べることは可能です。①スマートフォンやパソコンのメールを確認し、暗号資産交換業者からの取引通知・ログイン確認メールが届いていないか探す、②預貯金口座の通帳から、取引所への送金(出金)や取引所からの振込(入金)の痕跡がないか、またクレジットカードの利用明細に決済履歴がないか確認する、③心当たりのある取引所が見つかったら、死亡の事実が分かる書類(戸籍謄本等)を添えて、その取引所に相続手続き・残高照会を申請する、というのが基本的な調べ方です。手がかりが乏しく取引所の見当がつかない場合は、スマホやパソコンのデータを専門的に取り出す「デジタル鑑識」(=デジタル・フォレンジック)と呼ばれる調査を行う専門業者に相談する方法もあります。
NFTの相続における注意点
NFT(非代替性トークン)も、財産的価値が認められる限り相続税の課税対象になり得ます。もっとも、NFTは「作品そのもの」の所有権というより「作品の閲覧等に関する権利」としての性質を持つとされており、暗号資産のように活発な市場価格が存在するケースが少ないため、評価方法が確立されていません。内容や取引実態に応じて、個別に評価を検討する必要があります。
秘密鍵の紛失によって相続人が事実上NFTを動かせない場合の考え方は、暗号資産と同様です。存在が判明していれば評価・申告の対象になり、判明しなければ事実上発覚しないこともありますが、後日判明すれば追徴のリスクが残ります。保有しているNFTの一覧、利用しているウォレットのアドレス、秘密鍵の保管場所を整理しておくことが望まれます。
サブスクリプション・電子マネーの整理
動画配信・音楽配信・クラウドストレージなどの月額課金サービスは、暗号資産やNFTと違ってそれ自体に財産的価値があるわけではなく、解約しない限り故人名義のクレジットカードなどから支出が発生し続ける「契約上の負担」です。相続財産を「増やす」ものではなく、放置すると目減りさせる要因になる点を意識しておく必要があります。
一方で、電子マネーやQRコード決済のチャージ残高は、財産的価値のある「資産」として相続財産に含まれ得ます。同じ「デジタル遺産」でも、サブスクリプションは「解約すべきもの」、電子マネー残高は「引き継ぐべきもの」というように、性質が異なる点を分けて整理することが大切です。
よくあるトラブル
川崎・武蔵小杉エリアでのご相談でも、実際に次のようなトラブルをよく耳にします。
【トラブル1】暗号資産の申告漏れ
遺産分割協議の際に暗号資産の存在を把握できず、相続税の申告から漏れてしまい、後日の税務調査で追徴課税を受けたケースがあります。暗号資産は取引所からの郵送物が来ないため見落とされやすいのが実情です。
→ 対応:スマートフォンやパソコンのメール履歴、口座の入出金記録を手がかりに取引所を特定し、各取引所へ相続手続きを申請して残高証明書を取得します。申告漏れが判明した時点で自分から気づいて修正申告を行えば、税務調査で指摘されてから追徴を受けるよりもペナルティ(加算税)が軽くなる可能性があります。
【トラブル2】NFTウォレットにアクセスできない
NFTウォレットの秘密鍵が分からず、相続人が資産に一切アクセスできないまま、評価額に応じた相続税だけが課税されてしまったケースがあります。生前にウォレット情報を共有していなかったことが原因です。
→ 対応:デバイスやメモ、パスワード管理ツールなどから「シードフレーズ」と呼ばれる、パスワードを復元するための合言葉のような単語の並びや、秘密鍵の手がかりがないかを確認します。手がかりが見つからずアクセスできない場合でも、取引履歴やマーケットプレイスの購入記録などから評価額を検討し、実質的に使えない状態であることを踏まえた申告方針を税理士とともに検討します。
【トラブル3】サブスクの解約忘れ
サブスクリプションの解約手続きを忘れ、故人名義のクレジットカードから課金が半年以上続いていたケースがあります。
→ 対応:相続財産・債務の調査の一環として、クレジットカードの利用明細から継続課金サービスを洗い出し、各サービスへの解約連絡とカードの利用停止を一体的に進めます。財産調査の中に組み込むことで対応漏れを防げます。
生前にできる対策
取引所名・口座番号、NFTウォレットのアドレスなど、デジタル資産の「存在」が分かる一覧表を作成し、家族の分かる場所に保管する
パスワード管理ツールを活用し、緊急時の連絡先や引き継ぎ方法を決めておく
エンディングノートには、パスワードそのものではなく、保管場所や管理方法のヒントを記載するにとどめる(セキュリティ上の配慮)
特定の相続人に暗号資産やNFTを取得させたい場合は、遺言書にその旨を明記しておく
よくあるご質問
Q1. 暗号資産のパスワードが分からず取得できない場合でも、相続税はかかりますか?
取引所の口座情報や取引履歴などから存在が判明していれば、現物を動かせなくても相続財産として評価・申告の対象になります。存在の手がかりが何も残っていなければ事実上発覚しないこともありますが、後日判明した場合は期限後申告や重加算税のリスクがあるため、早期に取引所へ相続手続きを申請し、状況を確認することが重要です。
Q2. NFTはどのように評価すればよいですか?
NFTには明確な評価方法が確立されておらず、内容や取引実態に応じて個別に評価することになります。専門家に相談のうえ、適切な評価方法を検討することをおすすめします。
Q3. サブスクリプションの解約は誰が行えますか?
原則として相続人が契約内容を確認したうえで解約手続きを行います。IDやパスワードが分からない場合は、各サービスのサポート窓口に死亡の事実を証明する書類(戸籍謄本等)を提出して手続きすることになります。
Q4. 海外の暗号資産取引所に保有している分も申告が必要ですか?
はい。取引所が海外にあることを理由に申告が不要になるわけではなく、日本国内の相続税申告の対象になります。
川崎・武蔵小杉でお悩みなら、弁護士兼税理士へご相談を
武蔵小杉あおば法律事務所は、川崎市・武蔵小杉エリアで相続案件を中心に取り扱っている法律事務所です。代表弁護士の長谷山尚城は、弁護士歴23年以上のキャリアに加え、2026年に税理士登録も行いました。弁護士と税理士、両方の視点から相続を見られる専門家はまだ多くなく、これまでに800件を超える相続のご相談に対応する中で、その必要性を実感してきました。
デジタル遺産は「存在を見つける調査」と「税務上の評価」の両方に専門知識が必要になる分野です。弁護士と税理士に別々に依頼した場合、財産調査と税務評価の連携がスムーズにいかず、手続が滞ってしまったり、お客様自身が間に入って説明する二度手間が生じたりすることが少なくありませんが、両方の資格を持つ専門家であれば、発見から評価、申告まで一貫してスピーディーに対応できます。まずは、お手元にあるスマートフォンやパソコン、取引所からのメールなど、手がかりになりそうなものを整理したうえで、川崎・武蔵小杉の当事務所へご相談ください。
ご相談・ご予約はこちら
お電話(044-789-5441)またはWeb問い合わせフォームより、お気軽にお問い合わせください。
▶ 関連コラム:相続財産の調査方法について
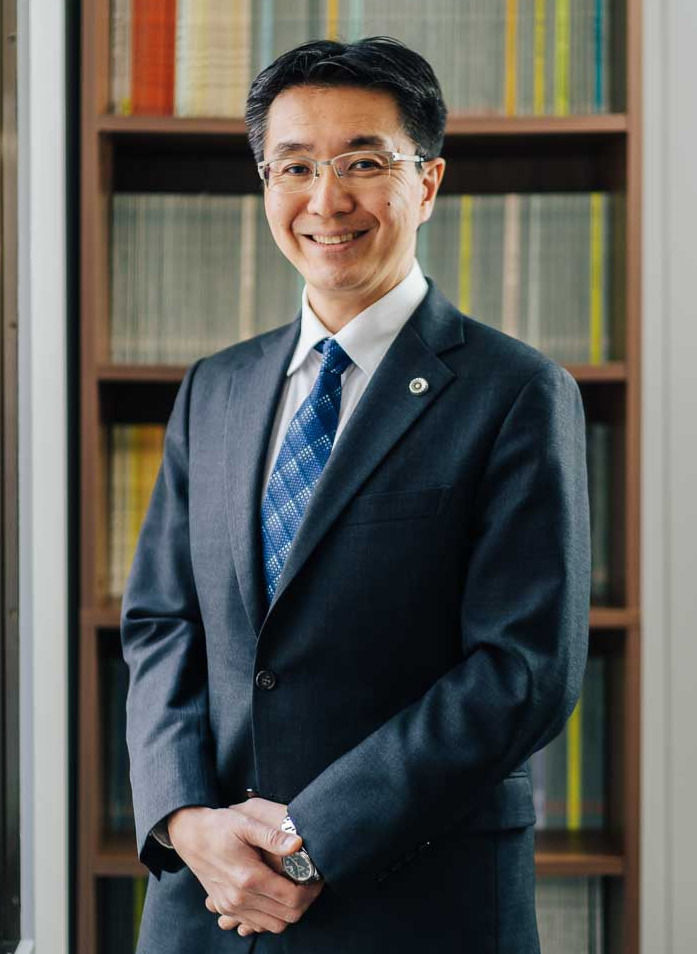
東京地方税理士会所属(登録番号159302) 代表弁護士・税理士 長谷山 尚城
宅地建物取引士試験合格(平成25年)
2000年 司法試験合格2002年 司法修習終了(第55期) 東京あおば法律事務所に所属(東京弁護士会)2004年 山鹿ひまわり基金法律事務所を開設(弁護士過疎対策・熊本県弁護士会)2009年 武蔵小杉あおば法律事務所 開設2014-15年 弁護士会川崎支部副支部長2019-20年 川崎中ロータリークラブ幹事2020-23年 法テラス川崎副支部長2024-25年 法テラス神奈川副所長2025年度 神奈川県弁護士会副会長2026年 税理士登録
044-789-5441
相続のお悩み・お困りごとなら
まずは弁護士に無料相談!
- 相続財産の分け方で困っている

・親族が揉めていて話し合いが進まない
このような方はこちらをクリック
・相続財産で争いたくない
- 最低限の相続分がもらえない

・親の財産を相続できない
このような方はこちらをクリック
・遺言に自分の遺産の取り分が書いていない
- 遺産の使い込みで困っている

・遺産の財産を使い込んでいる相続人がいる
このような方はこちらをクリック
・預貯金の使い込みを疑われている
- 相続手続をおまかせしたい

・相続手続が面倒で全ておまかせしたい
このような方はこちらをクリック
・相続人・相続財産を調査してほしい
- 故人の遺言書が出てきて困っている

・遺言の内容通りに相続手続きを進めてほしい
このような方はこちらをクリック
・故人の遺言書の内容に納得できない
- 自分の相続に備えて準備がしたい

・家族に自分の財産をのこしたい
このような方はこちらをクリック
・相続人以外に財産を残したい人がいる
 不動産相続でお困りの方へ
- 不動産を他の相続人と共同で売却して代金を分配したい
- 遺産のアパートの評価額について納得できない
 家族信託をお考えの方へ
- 認知症などで親の財産が凍結されるのを防ぎたい
- 元気なうちに財産の管理・承継の準備をしておきたい
相続問題にワンストップ対応
いたします!
武蔵小杉あおば法律事務所の
5つの強み
-
1 男女7名の弁護士、
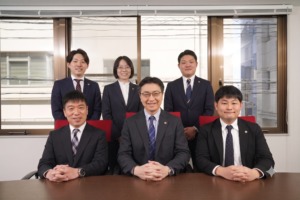
家裁の元非常勤裁判官在籍当事務所は、代表弁護士の長谷山尚城を含めて男性5名、女性2名の弁護士が在籍しています。また、元家裁審判官として相続に関わる多くの案件に関わってきた非常勤裁判官が在籍していることで、裁判官の考え方を理解し、生前に十分な相続対策をする他、遺産分割、遺産の使い込み、遺言書の効力を争うケースなど、数多くの相続トラブルを解決に導いてまいりました。
-
2 豊富な相続問題解決実績
当事務所は平成21年に開設。相続の問題に関しましては、相談実績800件以上、解決実績130件以上という豊富な実績があり、さまざまなケースに対応させていただいております。 また、当事務所ではご依頼者様の費用面での不安を解消するために、明瞭な料金体系を採用しております。
-
3 幅広い視点と高い専門性でお悩み
を解決当事務所には、お金に関するスペシャリストのFP(ファイナンシャル・プランナー)1級、民事信託(家族信託)を利用した相続対策に精通する民事信託士、マンション問題に詳しいマンション管理士、中小企業診断士など、様々な資格を有する弁護士やスタッフも在籍しており、幅広い視点で皆様のお悩みを解決します。 -
4 ご相談は2名体制のチームで解決
当事務所では、相続案件に対して2名以上の弁護士で対応するチーム制を採用しております。複数名が対応することで、互いに異なるバックグラウンドを持つ弁護士が議論や協働することで、ご依頼者様に最適なご提案が可能になります。 -
5 相続の各分野の専門家と連携した
ワンストップサービス当事務所では、相続に関して税理士・司法書士との緊密な連携を行っており、不動産登記や相続税申告等の業務も対応できます。そのため、依頼者様がご自身で税理士や司法書士を探していただく必要はなく、当事務所を窓口として他士業への依頼も行えるワンストップ対応が可能です。
無料相談の流れ
-
 1
お電話、メールフォーム
または
LINEで相談予約まずは、お電話・メールにて、あなたの相続のお困りごとをお伺いいたします。そのうえで、ご相談日時をご予約いただきます。
-
 2
ご相談・費用の
お見積り弁護士がご相談にお越しいただいた方のお話をお聞きした上で、とるべき戦略と今後の見通しについてご提案いたします。費用のお見積りもいたします。
-
3
ご契約・サポート
開始サポート内容、費用にご納得いただければ契約締結になります。契約後は問題解決に向けて、サポートをさせていただきます。
044-789-5441
受付:平日9:30〜17:30
〒211-0004 神奈川県川崎市中原区 新丸子東2−925 白誠ビル2階
武蔵小杉駅徒歩3分
044-789-5441
予約フォームはこちら
平日9:30~17:30