認知症で親の預金が凍結される前の生前対策を弁護士兼税理士が解説!
- 2026.09.11
「親が認知症になったら、介護費用や施設の入居費用のために預金を引き出せなくなるかもしれない」――そんな不安を抱えていませんか。実は、認知症の発症が金融機関に伝わった時点で口座は凍結され、家族であっても自由に引き出すことができなくなります。
結論から申し上げますと、すでに口座が凍結されてしまった場合は「法定後見制度」を利用するしか手段がなくなり、ご家族に長期的な負担を強いることになります。これを防ぐための唯一の解決策は、親御様が元気なうちに「家族信託」「任意後見」「生前贈与」などの生前対策を行っておくことです。
本コラムでは、口座凍結が起きる仕組みと法定後見制度の重い負担、そして元気なうちに備えるべき「最適な生前対策の選び方」について、弁護士兼税理士の視点からわかりやすく解説します。
1.なぜ認知症になると銀行口座が凍結されるのか?
認知症は判断能力に障害が生じている状態の総称であり、銀行は本人の意思確認ができない取引には応じられません。契約者本人の財産を保護する目的で、金融機関が「口座凍結」という措置をとるためです。凍結のきっかけとしては、次のようなケースが典型的です。
-
家族が本人の認知症診断を金融機関に伝え、口座凍結を依頼する
-
本人が窓口を訪れた際、応対した職員が受け答えの様子から認知症に気づく
-
施設入居費用の捻出のため、家族が本人とともに定期預金の解約に訪れ、判断能力の低下が発覚する
凍結後は、預金の引き出し・解約は原則できなくなります。介護費用や施設の入居費用など「本人のための支出」であっても例外ではなく、家族・親族による代理での引き出しも認められません。
なお、全国銀行協会は2021年2月に、一定の条件のもとで家族による預金引き出しに応じ得るという考え方を示しています。しかし、これはあくまで「医療費や介護費用など、本人の利益が明らかな使途であることが請求書等の書類で確認できる場合」に限った例外的な取扱いです。生活費全般の引き出しや、他の口座への資金移動など、柔軟な財産管理が認められるわけではなく、対応の可否は金融機関ごとの判断に委ねられています。確実かつ自由に財産を管理・活用するためには、次章で説明する成年後見制度(法定後見)に頼らざるを得ないのが実情です。
2.認知症発症後の唯一の手段「法定後見」の負担とデメリット
すでに口座が凍結されてしまった後にとれる対処法は、原則として「法定後見制度」の利用に限られます。家庭裁判所に申立てを行い、選任された成年後見人が本人に代わって財産管理や契約手続きを行う制度です。判断能力の程度に応じて「後見」「保佐」「補助」の3類型に分かれます。
この制度には、次のような負担・デメリットがあります。
- 申立てから後見人選任・利用開始までの審理期間は、最高裁判所の統計(令和6年)によれば2か月以内に終局するものが約0%、4か月以内では約93.8%に達しており、多くは1〜2か月程度で完了する一方、事案によっては4か月前後を要することもあり、その間の介護費用等は家族が立て替えるケースもある
- 成年後見人は家庭裁判所が選任するため、必ずしも家族が選ばれるとは限らない。最高裁判所の統計(令和6年)によれば、配偶者・親・子・兄弟姉妹などの親族が選任された割合は約1%にとどまり、8割以上のケースで弁護士・司法書士・社会福祉士等の専門職が選任されている
- 専門職が後見人となった場合、報酬の支払いが必要となる(月額の目安は2万円以上とされ、実際の金額は個々の事案に応じて家庭裁判所が決定する)
- いったん法定後見が開始すると、本人の判断能力が回復したと認められない限り、途中でやめることはできない
つまり、法定後見は「本人の財産を守る」ための制度である一方、家族の希望どおりに柔軟な財産活用ができるとは限らず、長期にわたり報酬負担が発生する点で、家族にとって使い勝手が良い制度とはいえません。だからこそ、判断能力が十分なうちに事前対策を講じておくことが重要になります。
なお、2026年6月17日に成立した改正民法(令和8年法律第45号)により、この「終身制」は将来的に見直されることが決まっています。必要な期間だけ制度を利用できる仕組みへと転換される予定ですが、施行は2028年度中の見込みで、現時点ではまだ現行制度(終身制)が適用されています。すでに親御様の判断能力の低下が心配な場合、改正の施行を待つ余裕はないケースがほとんどですので、元気なうちの生前対策の重要性は、この改正後もむしろ高まるといえます。
3.元気なうちにできる3つの対策を弁護士が解説!
認知症による口座凍結に備える代表的な事前対策として、「家族信託」「任意後見」「生前贈与」の3つが挙げられます。それぞれの特徴を見ていきましょう。
① 家族信託
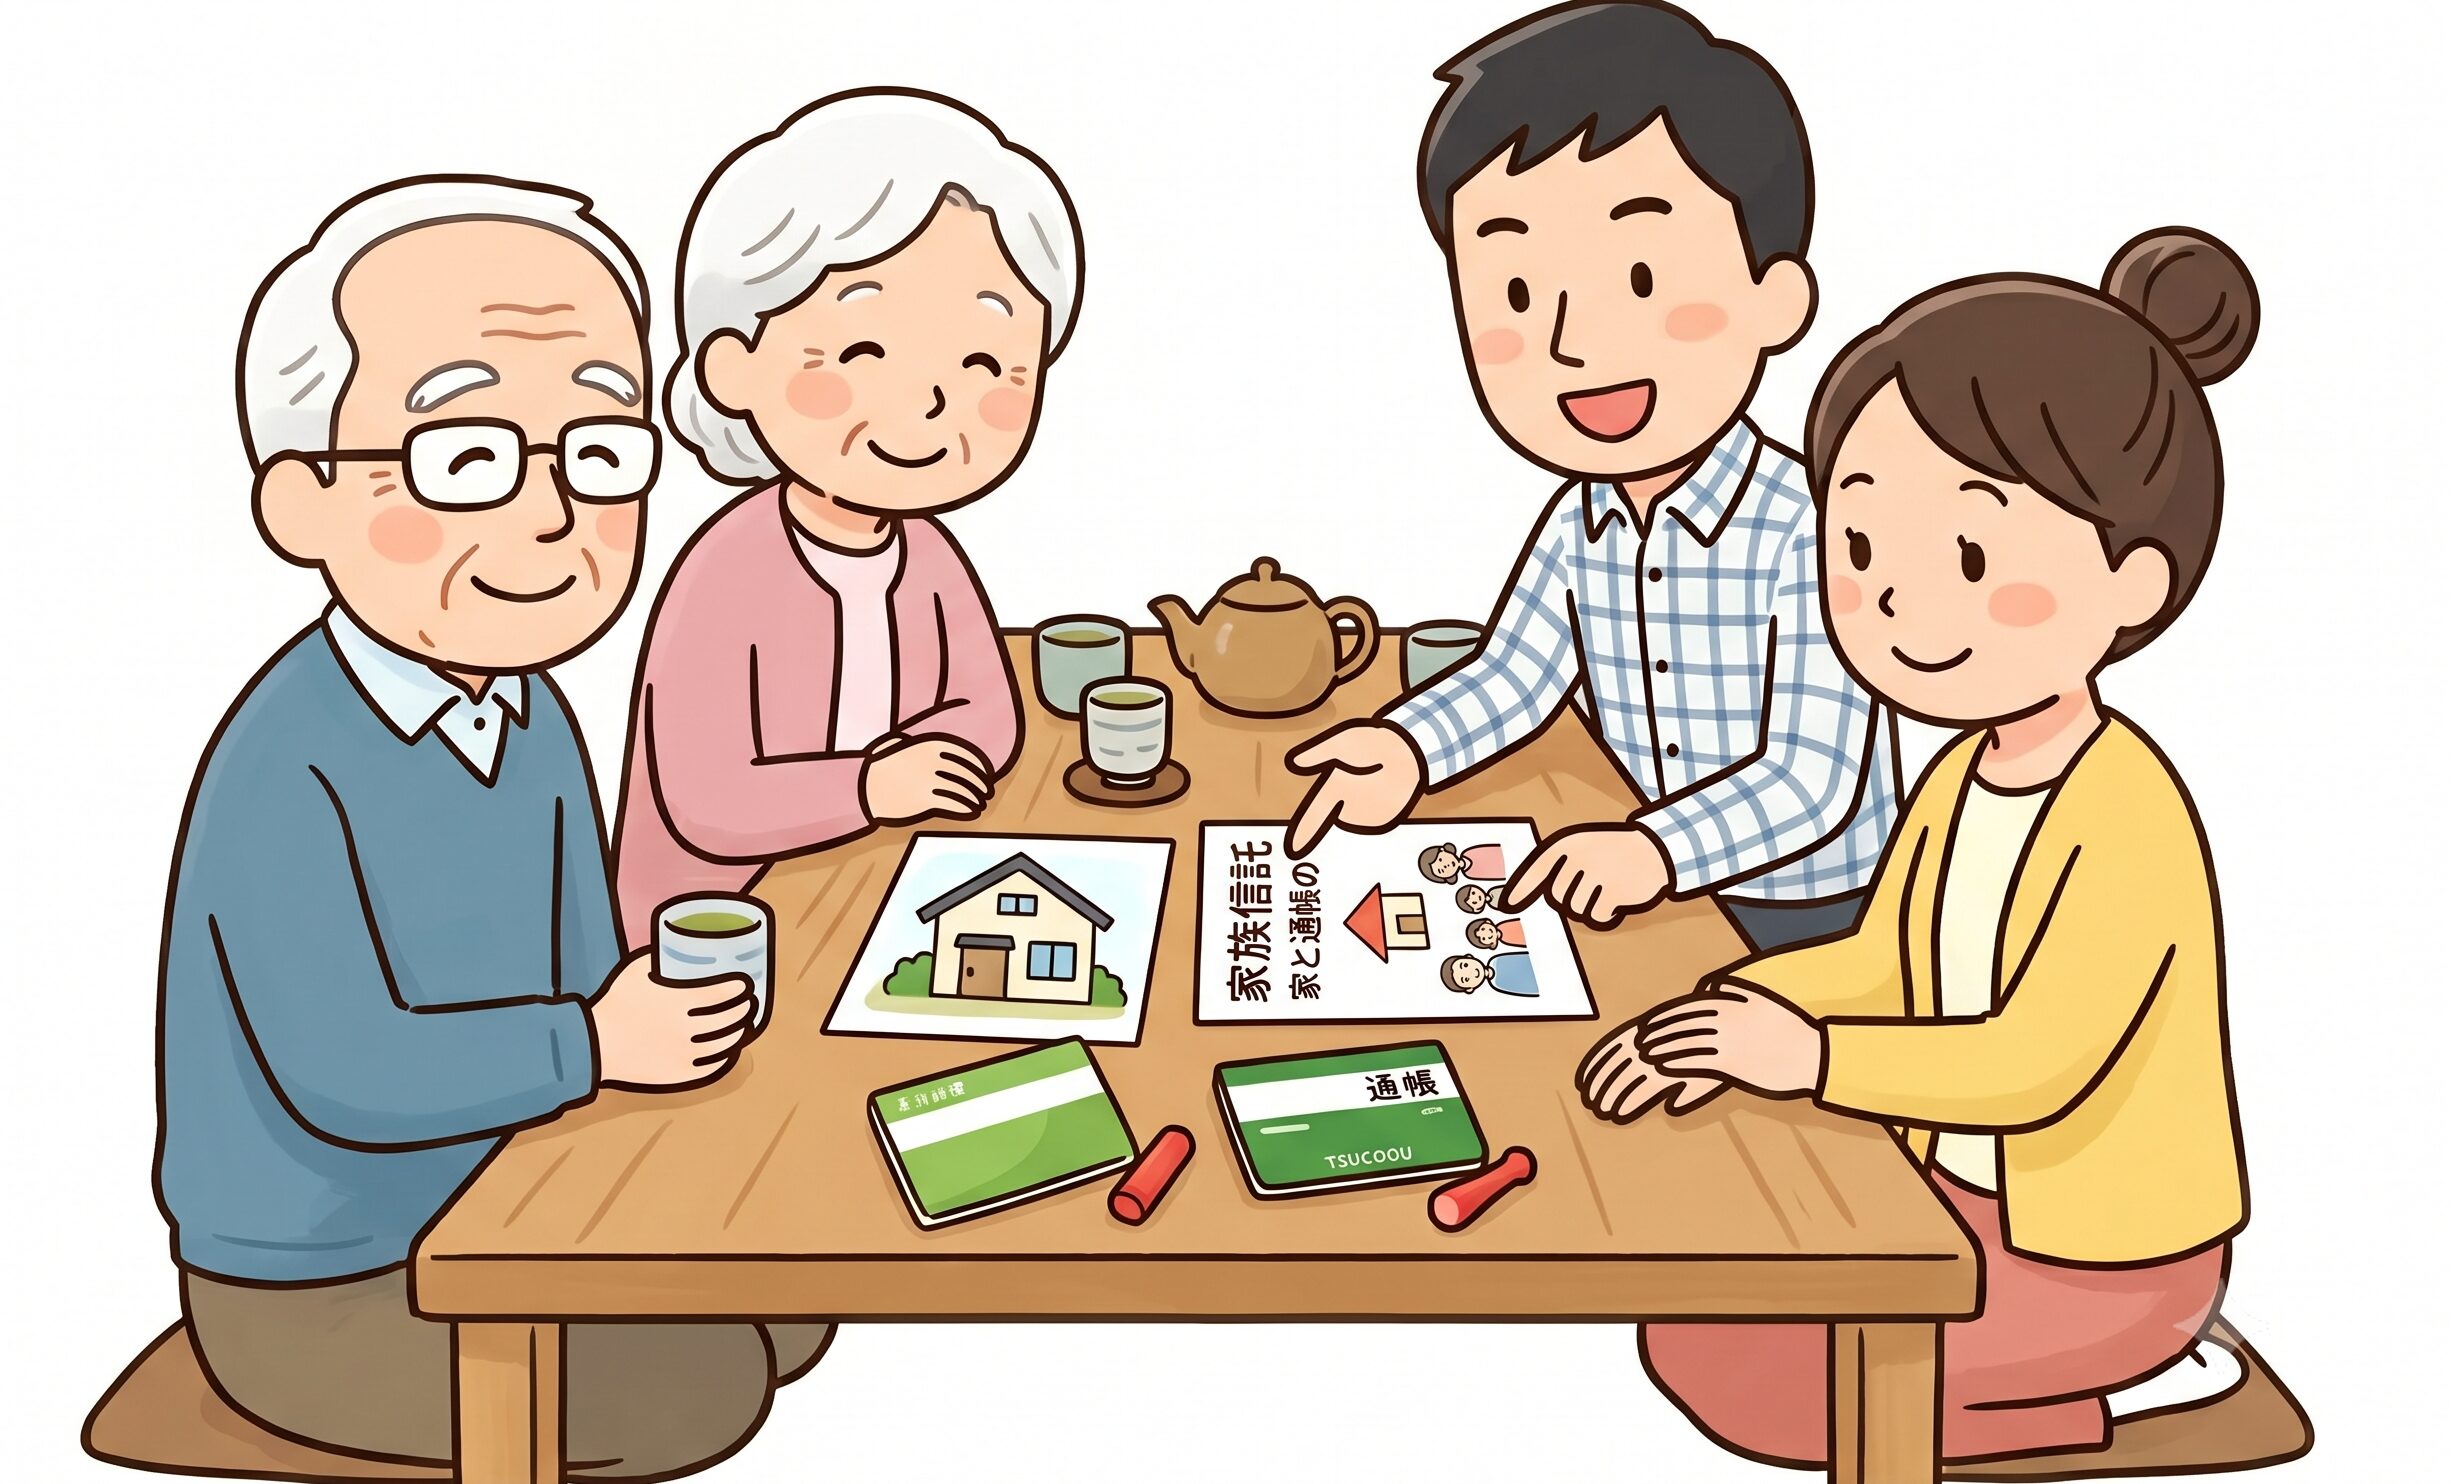
家族信託とは、本人(委託者)が元気なうちに、信頼できる家族(受託者)へ財産の管理・処分を託す仕組みです。信託契約を公正証書で結び、信託の対象とした預金を受託者名義の信託口口座に移すことで、以降は受託者が契約で定めた目的の範囲内で財産を管理・運用できるようになります。家庭裁判所を介さないため運用の自由度が高く、認知症発症後も財産管理を止めずに継続できる点が最大のメリットです。一方で、家族信託はあくまで財産管理に限定された制度であり、介護サービスの契約締結など身上監護に関する代理権はありません。信託契約の設計を誤ると税務上・親族間のトラブルにつながりやすいため、専門家の関与が不可欠です。
② 任意後見
任意後見制度は、判断能力が十分なうちに、本人が信頼できる人を「任意後見人」として選び、公正証書で契約を結んでおく制度です。実際に判断能力が低下した段階で家庭裁判所が「任意後見監督人」を選任することで契約の効力が生じ、任意後見人が財産管理に加えて介護・医療契約の締結といった身上監護も代理できるようになります。後見人を自分で選べる点が法定後見との大きな違いですが、任意後見監督人への報酬は継続的に発生する点には留意が必要です。
③ 生前贈与
判断能力があるうちに、預金や不動産をあらかじめ子や孫へ贈与しておく方法です。年110万円までの贈与であれば贈与税がかからない「暦年贈与」の非課税枠を使い、毎年少しずつ財産を移転する方法が一般的です。2024年1月の税制改正により、暦年贈与で相続財産に持ち戻される期間が死亡前3年から7年へ段階的に延長されました(延長された4年分については、総額100万円まで加算対象外となる経過措置があります)。また、同じ2024年1月からは相続時精算課税制度にも年110万円の基礎控除が新設され、この範囲内の贈与であれば贈与税の申告が不要かつ相続財産への持ち戻しも不要になりました。生前贈与は対象財産を確実に子や孫の名義に移せる点で凍結対策として有効ですが、実行できるのはあくまで本人の判断能力があるうちに限られます。
4.どの対策が向いている?財産構成・家族関係別の選び方
3つの対策は、家族の状況や資産の性質によって向き不向きがあります。まずは全体像を比較表で押さえておきましょう。
|
項目 |
家族信託 |
任意後見 |
生前贈与 |
|
主な目的 |
柔軟な財産管理・処分 |
身上監護(介護・医療契約)と財産管理 |
財産の確実な移転・相続税対策 |
|
運用の自由度 |
高い(裁判所の関与なし) |
中(監督人の監視あり) |
高い(名義変更完了後) |
|
身上監護権 |
なし |
あり |
なし |
|
開始時期 |
契約締結後すぐ |
判断能力低下後に発効 |
贈与実行時 |
|
向いている方 |
不動産保有・柔軟に管理したい方 |
おひとりさま・介護手続きも任せたい方 |
現金中心・節税も狙いたい方 |
- 不動産や自宅、賃貸物件、自社株など「管理・処分に柔軟性が必要な資産」が中心の場合 → 家族信託が向いている(売却や建替えの権限もあらかじめ設計できる)
- 介護施設への入居契約や医療同意など、財産管理だけでなく身上監護も心配な場合 → 任意後見、または家族信託との併用が向いている
- 現金・預金が中心で、相続税の負担軽減も同時に検討したい場合 → 生前贈与(暦年贈与または相続時精算課税)が向いている
- 子どもが複数いて将来の遺産分割で対立が懸念される場合 → 家族信託で受託者・受益者・信託監督人の設計をあらかじめ明確にしておくことが有効
実務上は、いずれか1つだけで完結させるのではなく、「財産管理は家族信託、身上監護は任意後見」というように複数の制度を組み合わせて設計するケースが多く見られます。財産構成・家族関係・想定される介護期間などを踏まえたオーダーメイドの設計が、対策の実効性を左右します。
実際、武蔵小杉周辺のマンションや川崎市内の賃貸物件・ご実家をお持ちの方からは、将来の売却や大規模修繕のタイミングに備えて家族信託を組んでおきたいというご相談が増えています。こうしたエリア特有の不動産事情や資産背景まで見据えた柔軟な設計を行うことが、将来の資産凍結を防ぐ確実な鍵となります。
よくあるトラブル
【トラブル1】 家族信託を組んだものの、年金受給用の口座を信託財産に含めていなかったため、その口座は結局凍結されてしまい、生活費の管理で困ってしまった。
【トラブル2】 任意後見契約を結んでいたが、本人の判断能力の低下が想定より早く進み、任意後見監督人の選任手続きが完了するまでの間、財産管理ができない「空白期間」が生じてしまった。
【トラブル3】 毎年110万円の暦年贈与を続けていたが、贈与契約書を作成せず、通帳・印鑑も贈与者側で管理し続けていたため、税務調査で「名義預金」と指摘され、贈与そのものが否認されてしまった。
いずれのトラブルも、制度の仕組みを正しく理解しないまま自己流で進めてしまったことが原因です。対象財産の範囲や契約書の整備を誤ると、せっかくの対策が機能しないケースもあるため、早い段階での弁護士への相談が重要です。
5.認知症・資産凍結対策を弁護士に相談するメリットとは?
当事務所がある川崎市中原区や武蔵小杉周辺にお住まいの方からも、「親の口座が凍結されそうで不安だ」というご相談が連日寄せられています。
家族信託契約書や任意後見契約公正証書は、将来にわたって財産管理の根拠となる重要な法律文書です。想定外の事態(受託者の死亡、家族間の紛争、相続発生時の扱いなど)まで見据えた設計には、法律の専門知識が欠かせません。また、生前贈与や信託の設計は、贈与税・相続税の負担に直結するため、法務と税務を切り離して検討すると、思わぬ税負担や特例適用漏れが生じることもあります。
弁護士兼税理士であれば、川崎エリアの不動産事情や資産背景も踏まえ、家族信託・任意後見の法的な設計と、生前贈与・相続税対策の税務シミュレーションを一体的に検討できるため、複数の専門家を回る手間や費用を抑えながら、家族構成・資産構成に合わせた最適な組み合わせをご提案できます。
よくあるご質問
認知症と診断されたら、すぐに口座は凍結されますか?
- 診断がついた瞬間に自動的に凍結されるわけではありません。金融機関の窓口での本人の様子や、家族からの申告などをきっかけに、金融機関が「本人の意思確認ができない」と判断した時点で凍結の対象となります。
口座が凍結されてしまった後でも対策はできますか?
- 本人の判断能力の程度によりますが、すでに判断能力が失われている場合、家族信託や任意後見契約は締結できず、法定後見制度の利用が原則として唯一の手段になります。
家族信託と任意後見は、どちらか一方だけで十分ですか?
- 家族信託は財産管理に特化した制度で、介護・医療契約などの身上監護はカバーできません。身上監護面も心配な場合は、任意後見との併用を検討することをおすすめします。
生前贈与は認知症対策として有効ですか?
- 贈与した財産はすでに子や孫の名義に移っているため、その財産については口座凍結の心配がなくなります。ただし贈与税・相続税への影響を踏まえた設計が必要なため、実行前に専門家へのご相談をおすすめします。
認知症による資産凍結でお悩みの方は当事務所へご相談を
武蔵小杉あおば法律事務所は、弁護士7名・事務職員8名の体制で、相続に関するご相談を累計800件以上お受けしてきました。代表弁護士の長谷山尚城は2002年10月に弁護士登録し、2025年度には神奈川県弁護士会副会長を務めたほか、2026年6月には税理士登録も完了しております。家族信託や任意後見契約書の作成といった法務面はもちろん、生前贈与や相続税のシミュレーションといった税務面まで、弁護士兼税理士がワンストップで対応できる点が当事務所の強みです。
弁護士と税理士を別々に探して契約するとなると、それぞれに相談料や打合せの時間がかかりますが、当事務所であれば法務と税務をまとめてご相談いただけるため、総額の費用や手続きにかかる期間を抑えやすくなります。初回のご相談では、ご家族の状況を伺ったうえで概算のお見積もりをお示ししますので、その場で即決いただく必要はありません。持ち帰ってご家族で検討いただくことも可能です。「まだ相談するほどではないかもしれない」という段階でも構いませんので、まずは現在の状況を整理するつもりでお気軽にお問い合わせください。
東京地方税理士会所属(登録番号159302) 代表弁護士・税理士 長谷山 尚城
宅地建物取引士試験合格(平成25年)
2000年 司法試験合格2002年 司法修習終了(第55期) 東京あおば法律事務所に所属(東京弁護士会)2004年 山鹿ひまわり基金法律事務所を開設(弁護士過疎対策・熊本県弁護士会)2009年 武蔵小杉あおば法律事務所 開設2014-15年 弁護士会川崎支部副支部長2019-20年 川崎中ロータリークラブ幹事2020-23年 法テラス川崎副支部長2024-25年 法テラス神奈川副所長2025年度 神奈川県弁護士会副会長2026年 税理士登録
044-789-5441
相続のお悩み・お困りごとなら
まずは弁護士に無料相談!
- 相続財産の分け方で困っている

・親族が揉めていて話し合いが進まない
このような方はこちらをクリック
・相続財産で争いたくない
- 最低限の相続分がもらえない

・親の財産を相続できない
このような方はこちらをクリック
・遺言に自分の遺産の取り分が書いていない
- 遺産の使い込みで困っている

・遺産の財産を使い込んでいる相続人がいる
このような方はこちらをクリック
・預貯金の使い込みを疑われている
- 相続手続をおまかせしたい

・相続手続が面倒で全ておまかせしたい
このような方はこちらをクリック
・相続人・相続財産を調査してほしい
- 故人の遺言書が出てきて困っている

・遺言の内容通りに相続手続きを進めてほしい
このような方はこちらをクリック
・故人の遺言書の内容に納得できない
- 自分の相続に備えて準備がしたい

・家族に自分の財産をのこしたい
このような方はこちらをクリック
・相続人以外に財産を残したい人がいる
 不動産相続でお困りの方へ
- 不動産を他の相続人と共同で売却して代金を分配したい
- 遺産のアパートの評価額について納得できない
 家族信託をお考えの方へ
- 認知症などで親の財産が凍結されるのを防ぎたい
- 元気なうちに財産の管理・承継の準備をしておきたい
相続問題にワンストップ対応
いたします!
武蔵小杉あおば法律事務所の
5つの強み
-
1 男女7名の弁護士、
家裁の元非常勤裁判官在籍当事務所は、代表弁護士の長谷山尚城を含めて男性5名、女性2名の弁護士が在籍しています。また、元家裁審判官として相続に関わる多くの案件に関わってきた非常勤裁判官が在籍していることで、裁判官の考え方を理解し、生前に十分な相続対策をする他、遺産分割、遺産の使い込み、遺言書の効力を争うケースなど、数多くの相続トラブルを解決に導いてまいりました。
-
2 豊富な相続問題解決実績
当事務所は平成21年に開設。相続の問題に関しましては、相談実績800件以上、解決実績130件以上という豊富な実績があり、さまざまなケースに対応させていただいております。 また、当事務所ではご依頼者様の費用面での不安を解消するために、明瞭な料金体系を採用しております。
-
3 幅広い視点と高い専門性でお悩み
を解決当事務所には、お金に関するスペシャリストのFP(ファイナンシャル・プランナー)1級、民事信託(家族信託)を利用した相続対策に精通する民事信託士、マンション問題に詳しいマンション管理士、中小企業診断士など、様々な資格を有する弁護士やスタッフも在籍しており、幅広い視点で皆様のお悩みを解決します。 -
4 ご相談は2名体制のチームで解決
当事務所では、相続案件に対して2名以上の弁護士で対応するチーム制を採用しております。複数名が対応することで、互いに異なるバックグラウンドを持つ弁護士が議論や協働することで、ご依頼者様に最適なご提案が可能になります。 -
5 相続の各分野の専門家と連携した
ワンストップサービス当事務所では、相続に関して税理士・司法書士との緊密な連携を行っており、不動産登記や相続税申告等の業務も対応できます。そのため、依頼者様がご自身で税理士や司法書士を探していただく必要はなく、当事務所を窓口として他士業への依頼も行えるワンストップ対応が可能です。
無料相談の流れ
-
 1
お電話、メールフォーム
または
LINEで相談予約まずは、お電話・メールにて、あなたの相続のお困りごとをお伺いいたします。そのうえで、ご相談日時をご予約いただきます。
-
 2
ご相談・費用の
お見積り弁護士がご相談にお越しいただいた方のお話をお聞きした上で、とるべき戦略と今後の見通しについてご提案いたします。費用のお見積りもいたします。
-
3
ご契約・サポート
開始サポート内容、費用にご納得いただければ契約締結になります。契約後は問題解決に向けて、サポートをさせていただきます。
044-789-5441
受付:平日9:30〜17:30
〒211-0004 神奈川県川崎市中原区 新丸子東2−925 白誠ビル2階
武蔵小杉駅徒歩3分
044-789-5441
予約フォームはこちら
平日9:30~17:30