相続税の申告期限は10か月!過ぎるとどうなる?間に合わないときの対処法を川崎の弁護士兼税理士が解説
- 2026.08.17
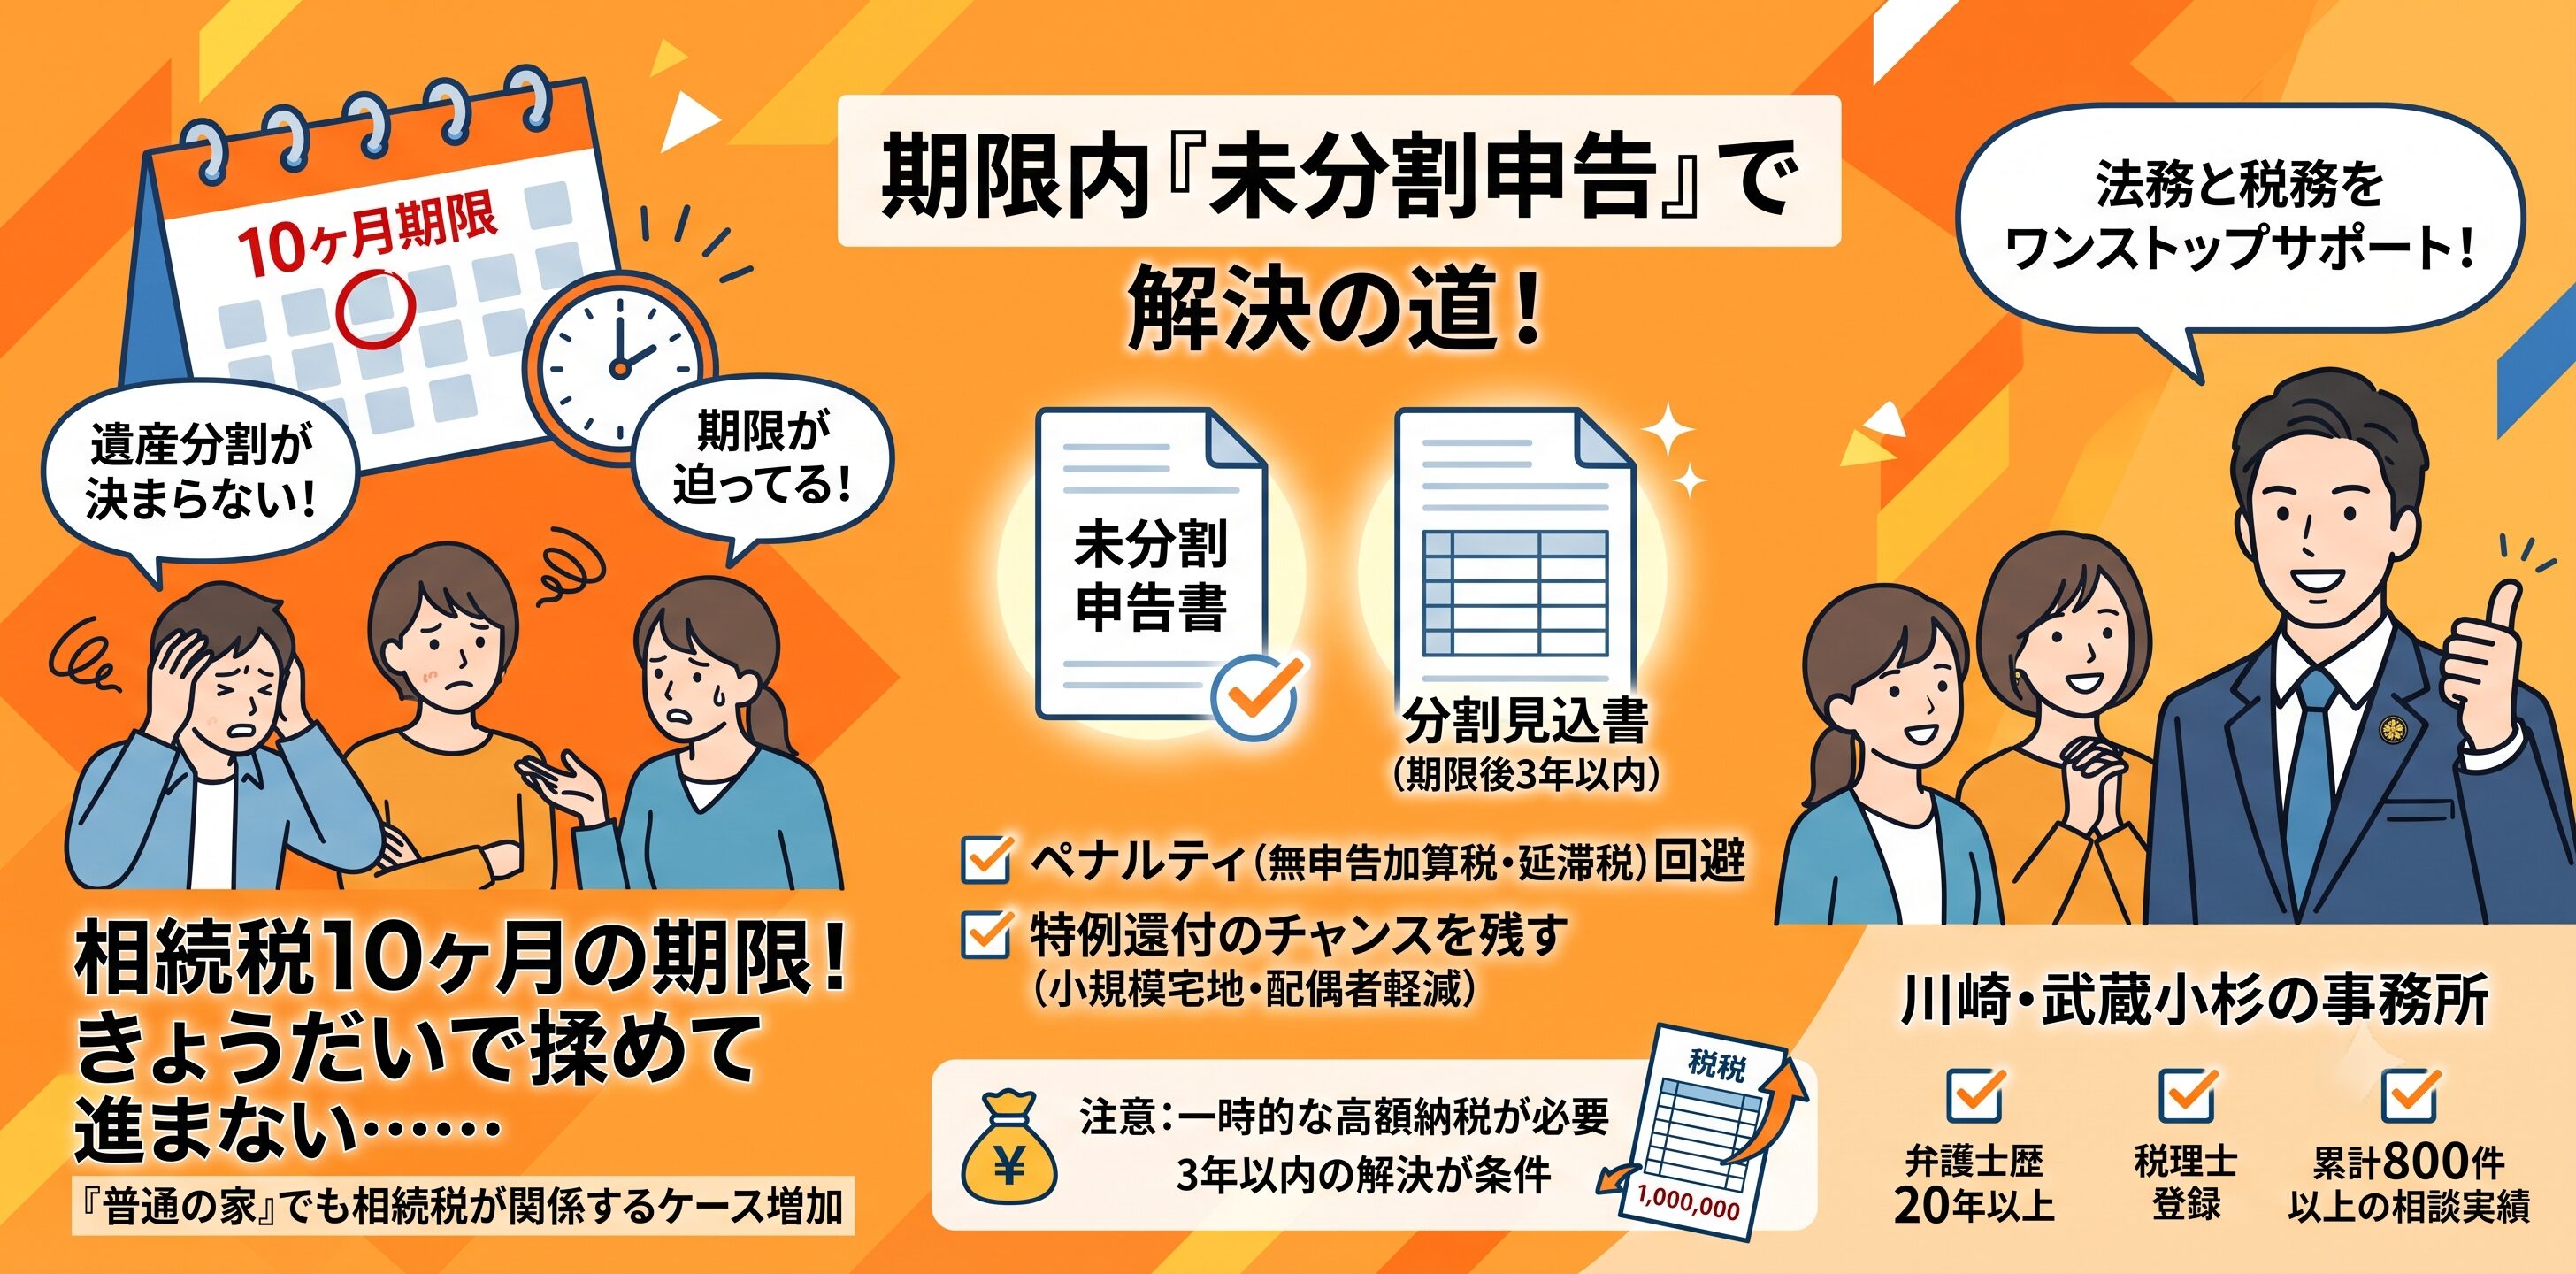
「親が亡くなって相続税の申告が必要だとわかったけれど、きょうだい間で意見が合わず、話し合いが全く進まない……」
「気がつけば相続発生から数か月が経ってしまった。このまま10か月の期限を過ぎたら一体どうなってしまうのだろう?」
川崎市中原区・武蔵小杉駅近くの武蔵小杉あおば法律事務所には、このような切実なご相談が数多く寄せられます。近年、武蔵小杉周辺を含む川崎市内は再開発や地価の上昇に伴い、「普通のサラリーマン家庭だから相続税は関係ない」と思っていた方でも、自宅の土地評価額が上がり、相続税の申告義務が生じるケースが増えています。
結論から申し上げます。相続税の申告・納税期限(10か月)までに遺産分割協議がまとまらない場合でも、期限そのものを延長することはできません。しかし、「未分割申告」という手続きを期限内に行うことで、ペナルティを回避し、将来的に税金を安くする特例を受けられる可能性を残すことができます。ただし、この手続きには厳格な期限と注意点があり、放置してしまうと本来払う必要のない余計な税負担を抱えることになりかねません。
本コラムでは、相続手続きの全体像と、期限に間に合わないときの具体的な対処法について弁護士兼税理士が解説します。
1. 相続手続きの全体像 ― まず押さえておきたい「3か月」の期限
相続税の「10か月」という期限を意識する前に、実はそれよりも前に訪れる重要な期限があります。それが「相続放棄・限定承認の3か月」という期限です。
民法915条1項では、相続人が「自己のために相続の開始があったことを知った時」(通常は被相続人が亡くなったことを知った日)から3か月以内に、以下のいずれかの方針を決めなければならないと定めています。この期間を「熟慮期間」と呼びます。
単純承認
プラスの財産もマイナスの財産(借金など)もすべて無条件で引き継ぐこと
相続放棄
すべての財産・借金の相続を辞退すること。最初から相続人でなかったものとみなされます
限定承認
引き継いだプラスの財産の範囲内でのみ、マイナスの財産(借金)を返済する条件付きの相続
このわずか3か月の間に、亡くなった方にどのような財産があり、どれだけの借金があるのかを調査し終える必要があります。「実家が遠方にあり、通帳や契約書の捜索が進まない」といった理由で、この3か月が瞬く間に過ぎてしまうケースも少なくありません。
2. 3か月を過ぎるとどうなる? ― マイナスの財産も相続することに
熟慮期間内に相続放棄や限定承認の手続きを行わなかった場合、民法921条2号により「単純承認」をしたものとみなされます。単純承認とみなされると、後から多額の借金や連帯保証の事実が判明しても、原則として相続放棄はできなくなり、親の借金を自分の財産から返済していかなければならないという重大なリスクを背負うことになります。
ただし、最高裁判所昭和59年4月27日判決(民集38巻6号698頁)は、相続人が被相続人に相続財産が全く存在しないと信じており、かつそのように信じたことについて相当な理由がある場合には、熟慮期間は死亡等を知った時からではなく、相続財産の全部または一部の存在を認識した時(または通常認識できた時)から起算すべきであると判示しています。つまり、被相続人と長年疎遠であった等の事情から財産が全くないと信じていた場合には、3か月を過ぎた後に借金の存在が判明しても、そこから改めて熟慮期間が進行し、相続放棄が認められる余地があるということです。ただし、これはあくまで例外的な救済であり、家庭裁判所が個別の事情を審査したうえで判断するものですので、安易に「後からでも大丈夫」と考えず、財産・負債の調査は知った時点で速やかに行うべきです。
財産調査が3か月以内に終わりそうにない場合や、不動産の評価がすぐに分からない場合には、期限が切れる前に家庭裁判所へ申し立てることで熟慮期間を伸長できる可能性があります。手遅れになる前に、お早めに弁護士へご相談ください。
3. 相続税の申告期限は10か月!起こり得るトラブルを弁護士兼税理士が解説!
3か月の危機を乗り越えたとしても、次に控えているのが10か月という相続税の申告・納税期限です(相続税法27条)。
ここで多くの方が誤解しがちなのが、「遺産分割協議が終わっていないのだから、相続税の申告も待ってもらえるだろう」という点です。民法上、遺産分割協議そのものに期限はありませんが、遺産分割が終わっていないことを理由に相続税の申告期限が延びることは一切ありません。
相続人間で意見が対立し、家庭裁判所の遺産分割調停や審判に発展した場合、10か月という期間はあっという間に過ぎ去ってしまいます。この場合は、いったん民法に規定する法定相続分どおりに財産を取得したものと仮定して相続税を計算し、期限内に申告・納税を行います。これを「未分割申告」といいます。
未分割申告には、次の2つの問題点があります。
・相続税を軽減する代表的な特例が使えない申告になる
・特例が使えない分、法定相続分どおりに計算した税額を一度に現金で納税しなければならない
4. 未分割だと使えない代表的な特例とは?
未分割申告を行う際、大きな痛手となるのが、次の2つの特例が使えなくなることです。
① 小規模宅地等の特例
亡くなった方が住んでいた自宅の土地などについて、一定の要件を満たす親族が相続する場合、相続税評価額を最大80%減額できる制度です。例えば、地価の高い武蔵小杉周辺で土地の評価額が5,000万円だった場合、この特例が使えれば評価額を1,000万円まで下げることができますが、未分割のままだと5,000万円の価値があるものとして課税されてしまいます。
② 配偶者の税額軽減
亡くなった方の配偶者が遺産を受け取る場合、法定相続分または1億6,000万円のいずれか多い金額までは相続税がかからないという強力な制度です。こちらも、誰がどの遺産を取得するかが確定していなければ適用を受けることができません。
これら2つの特例が使えない状態で申告すると、上記の例のように評価額が下がらないまま課税されるため、本来よりも高額な相続税を一度に納めることになりかねません。「話し合いが決まってから特例を使おう」と考えて申告そのものを放置すると、期限を過ぎた時点で「無申告」となり、手遅れになってしまいます。
5. 具体的な相続税トラブルの対処法とは?
期限内に行うべき救済措置:「分割見込書」の添付
10か月の期限内に仮の相続税申告書を提出する際、必ず「申告期限後3年以内の分割見込書」という書面を税務署に一緒に提出しておきます。この書面は「今は決まっていないが、3年以内には分割をまとめる」という意思表示です。後日遺産分割が確定した後、その日の翌日から4か月以内に更正の請求(納めすぎた税金を返してもらう手続き)を行うことで、遡って小規模宅地等の特例や配偶者の税額軽減の適用を受け、一度支払った税金の還付を受けられます。
3年経っても決まらない場合のさらなる布石
調停や訴訟が長引き、3年が経過しても遺産分割がまとまらない場合は、3年を経過する日の翌日から2か月以内に「遺産が未分割であることについてやむを得ない事由がある旨の承認申請書」を所轄税務署長に提出し、承認を受ける必要があります。これにより、事情が解消された後にあらためて更正の請求を行えば、その先でも特例適用の可能性を残すことができます。この手続きは1日でも遅れると権利を失うため、弁護士・税理士による厳格な進捗管理が不可欠です。
6. よくあるトラブル事例
【トラブル1】親族間の対立が長引き、気づけば10か月を大きく超えてしまうケース
(事例)武蔵小杉の実家に同居していた長男と、離れて暮らす長女・次男の間で「誰が実家を継ぐか」「過去の生前贈与はどうなるか」を巡って対立。弁護士を立てずに話し合いを続けた結果、具体的な進展がないまま10か月の申告期限を迎えてしまった。
(対応)急いで未分割申告と分割見込書の提出を行わなければ、税務署から無申告とみなされ、重いペナルティが科されます。話し合いが止まったと感じたら、早い段階で弁護士を間に挟み、調停手続きと税務申告を並行して進める必要があります。
【トラブル2】未分割申告による想定外の高額納税で、手元の資金がショートするケース
(事例)「あとで更正の請求をすれば戻ってくるから安心」と考えていたところ、小規模宅地等の特例が使えない仮の申告書では、各相続人に数百万円単位の納税義務が発生。手元にそれだけの現金がなく、借り入れや延納・物納の検討を迫られた。
(対応)未分割申告はあくまで救済措置であり、一度は高額な税金を現金で納める必要があります。事前にどの程度の納税資金が必要になるかを試算し、場合によっては期限内の部分合意を検討するなど、早めの資金計画が重要です。
【トラブル3】遺産分割成立後、「4か月以内」の還付期限を忘れて特例を取りこぼすケース
(事例)数年の調停の末、ようやく土地と預貯金の分け方が決まり安堵したが、日常生活の忙しさに追われて更正の請求を行わないまま5か月が経過してしまった。
(対応)遺産分割が確定した翌日から4か月という期限は延長できません。この期限を過ぎると、本来受けられるはずだった還付を受けられなくなります。法務の手続きが終わった後の税務のフォローまで一気通貫で管理する体制が重要です。
7. 相続税申告を「弁護士兼税理士」のいる当事務所に依頼するメリットとは?
遺産分割で揉めている、あるいは揉めそうな場合、必要な専門家は2人います。遺産分割の話し合いや調停を担当する「弁護士」と、相続税の申告・特例適用・更正の請求手続きを行う「税理士」です。
しかし、窓口が分かれていると、弁護士側の交渉の進捗が税理士にリアルタイムで伝わらず、分割見込書や承認申請書の提出期限を見落としてしまうリスクや、相談者様ご自身が両者の伝言役にならなければならない負担が生じます。
川崎市中原区の武蔵小杉あおば法律事務所は、弁護士7名・事務職8名の体制で相続案件を専門的に取り扱っており、所長である私(長谷山)は弁護士歴20年以上の経験を持つとともに、税理士登録も行っております。法務(遺産分割交渉・調停)と税務(相続税申告・特例管理)が事務所内で一体化しているため、交渉の状況を見極めながら期限管理を行い、皆様の税負担を最小限に抑えるワンストップサービスを提供できます。
8. よくあるご質問(FAQ)
-
相続税の申告期限を過ぎてしまったらどうなりますか?
- 期限を過ぎてしまうと、本来の税金に加えて「無申告加算税(最高30%:納付すべき税額300万円を超える部分)」や「延滞税」といった重いペナルティが課されます。また、期限内申告が要件となっている各種の特例も原則として使えなくなります。気づいた時点で、できるだけ早く当事務所へご相談ください。
-
遺産分割協議自体には期限がありますか?
- 民法上、遺産分割協議そのものに期限はありません。ただし、本コラムで解説したとおり相続税の申告期限(10か月)は延びませんし、放置すると二次相続(次の世代の相続)が発生して権利関係が複雑化するため、早期の解決をお勧めします。
-
未分割申告をした場合、あとから特例を使うことはできますか?
- 可能です。ただし、10か月の期限内に提出する申告書に「申告期限後3年以内の分割見込書」を添付しておくことが前提となります。これを提出せずに未分割申告をすると、後から分割がまとまっても特例の適用(税金の還付)は認められません。
- 3
年経っても遺産分割がまとまらない場合はどうすればいいですか?
- 調停や訴訟が長引いているなどの正当な理由がある場合は、「やむを得ない事由がある旨の承認申請書」を期限内(3年を経過した日の翌日から2か月以内)に税務署へ提出することで、特例適用の可能性を残せる場合があります。当事務所ではこうした長期戦の進捗管理も行っております。
9. 相続税の申告期限にお困りなら当事務所へご相談を
相続税の申告期限は10か月と定められていますが、その短い期間の中で「いかに有利に、いかに揉めずに遺産分割をまとめるか」が、ご家族の財産を守る最大の分かれ目になります。
武蔵小杉あおば法律事務所は、弁護士7名・事務職8名の体制で相続案件を専門的に取り扱っており、代表弁護士は弁護士歴20年以上、税理士登録も済ませた弁護士兼税理士です。法務(遺産分割交渉・調停)と税務(相続税申告・特例適用)の窓口が一本化されているため、手続きのタイムラグや、相談者様ご自身が両者の間で伝言役になる負担がありません。
当事務所は、相続のご相談を累計800件以上お受けしております。豊富な経験をもとに、感情的になりがちな相続人間の交渉も、冷静かつ円満な解決を目指してサポートいたします。所長(長谷山)は神奈川県弁護士会の副会長を務めた経験もあり、地域における信頼と実績を積み重ねてまいりました。
「期限まであと数か月しかない」「きょうだいと連絡が取れず困っている」という方も、一人で悩まず、まずはお気軽にお問い合わせください。
アクセス:JR南武線・JR横須賀線・湘南新宿ライン・東急東横線・東急目黒線「武蔵小杉駅」徒歩3分(近隣にコインパーキングあり)
関連コラム
関連コラム
関連コラム
東京地方税理士会所属(登録番号159302) 代表弁護士・税理士 長谷山 尚城
宅地建物取引士試験合格(平成25年)
2000年 司法試験合格2002年 司法修習終了(第55期) 東京あおば法律事務所に所属(東京弁護士会)2004年 山鹿ひまわり基金法律事務所を開設(弁護士過疎対策・熊本県弁護士会)2009年 武蔵小杉あおば法律事務所 開設2014-15年 弁護士会川崎支部副支部長2019-20年 川崎中ロータリークラブ幹事2020-23年 法テラス川崎副支部長2024-25年 法テラス神奈川副所長2025年度 神奈川県弁護士会副会長2026年 税理士登録
044-789-5441
相続のお悩み・お困りごとなら
まずは弁護士に無料相談!
- 相続財産の分け方で困っている

・親族が揉めていて話し合いが進まない
このような方はこちらをクリック
・相続財産で争いたくない
- 最低限の相続分がもらえない

・親の財産を相続できない
このような方はこちらをクリック
・遺言に自分の遺産の取り分が書いていない
- 遺産の使い込みで困っている

・遺産の財産を使い込んでいる相続人がいる
このような方はこちらをクリック
・預貯金の使い込みを疑われている
- 相続手続をおまかせしたい

・相続手続が面倒で全ておまかせしたい
このような方はこちらをクリック
・相続人・相続財産を調査してほしい
- 故人の遺言書が出てきて困っている

・遺言の内容通りに相続手続きを進めてほしい
このような方はこちらをクリック
・故人の遺言書の内容に納得できない
- 自分の相続に備えて準備がしたい

・家族に自分の財産をのこしたい
このような方はこちらをクリック
・相続人以外に財産を残したい人がいる
 不動産相続でお困りの方へ
- 不動産を他の相続人と共同で売却して代金を分配したい
- 遺産のアパートの評価額について納得できない
 家族信託をお考えの方へ
- 認知症などで親の財産が凍結されるのを防ぎたい
- 元気なうちに財産の管理・承継の準備をしておきたい
相続問題にワンストップ対応
いたします!
武蔵小杉あおば法律事務所の
5つの強み
-
1 男女7名の弁護士、
家裁の元非常勤裁判官在籍当事務所は、代表弁護士の長谷山尚城を含めて男性5名、女性2名の弁護士が在籍しています。また、元家裁審判官として相続に関わる多くの案件に関わってきた非常勤裁判官が在籍していることで、裁判官の考え方を理解し、生前に十分な相続対策をする他、遺産分割、遺産の使い込み、遺言書の効力を争うケースなど、数多くの相続トラブルを解決に導いてまいりました。
-
2 豊富な相続問題解決実績
当事務所は平成21年に開設。相続の問題に関しましては、相談実績800件以上、解決実績130件以上という豊富な実績があり、さまざまなケースに対応させていただいております。 また、当事務所ではご依頼者様の費用面での不安を解消するために、明瞭な料金体系を採用しております。
-
3 幅広い視点と高い専門性でお悩み
を解決当事務所には、お金に関するスペシャリストのFP(ファイナンシャル・プランナー)1級、民事信託(家族信託)を利用した相続対策に精通する民事信託士、マンション問題に詳しいマンション管理士、中小企業診断士など、様々な資格を有する弁護士やスタッフも在籍しており、幅広い視点で皆様のお悩みを解決します。 -
4 ご相談は2名体制のチームで解決
当事務所では、相続案件に対して2名以上の弁護士で対応するチーム制を採用しております。複数名が対応することで、互いに異なるバックグラウンドを持つ弁護士が議論や協働することで、ご依頼者様に最適なご提案が可能になります。 -
5 相続の各分野の専門家と連携した
ワンストップサービス当事務所では、相続に関して税理士・司法書士との緊密な連携を行っており、不動産登記や相続税申告等の業務も対応できます。そのため、依頼者様がご自身で税理士や司法書士を探していただく必要はなく、当事務所を窓口として他士業への依頼も行えるワンストップ対応が可能です。
無料相談の流れ
-
 1
お電話、メールフォーム
または
LINEで相談予約まずは、お電話・メールにて、あなたの相続のお困りごとをお伺いいたします。そのうえで、ご相談日時をご予約いただきます。
-
 2
ご相談・費用の
お見積り弁護士がご相談にお越しいただいた方のお話をお聞きした上で、とるべき戦略と今後の見通しについてご提案いたします。費用のお見積りもいたします。
-
3
ご契約・サポート
開始サポート内容、費用にご納得いただければ契約締結になります。契約後は問題解決に向けて、サポートをさせていただきます。
044-789-5441
受付:平日9:30〜17:30
〒211-0004 神奈川県川崎市中原区 新丸子東2−925 白誠ビル2階
武蔵小杉駅徒歩3分
044-789-5441
予約フォームはこちら
平日9:30~17:30